
Cómo saber si un auto fue pérdida total antes de comprarlo
Un antecedente de remate no explica por sí solo qué le pasó al auto. Aprende a distinguir el motivo de la pérdida, la decisión de la aseguradora y las comprobaciones necesarias sobre su condición actual.
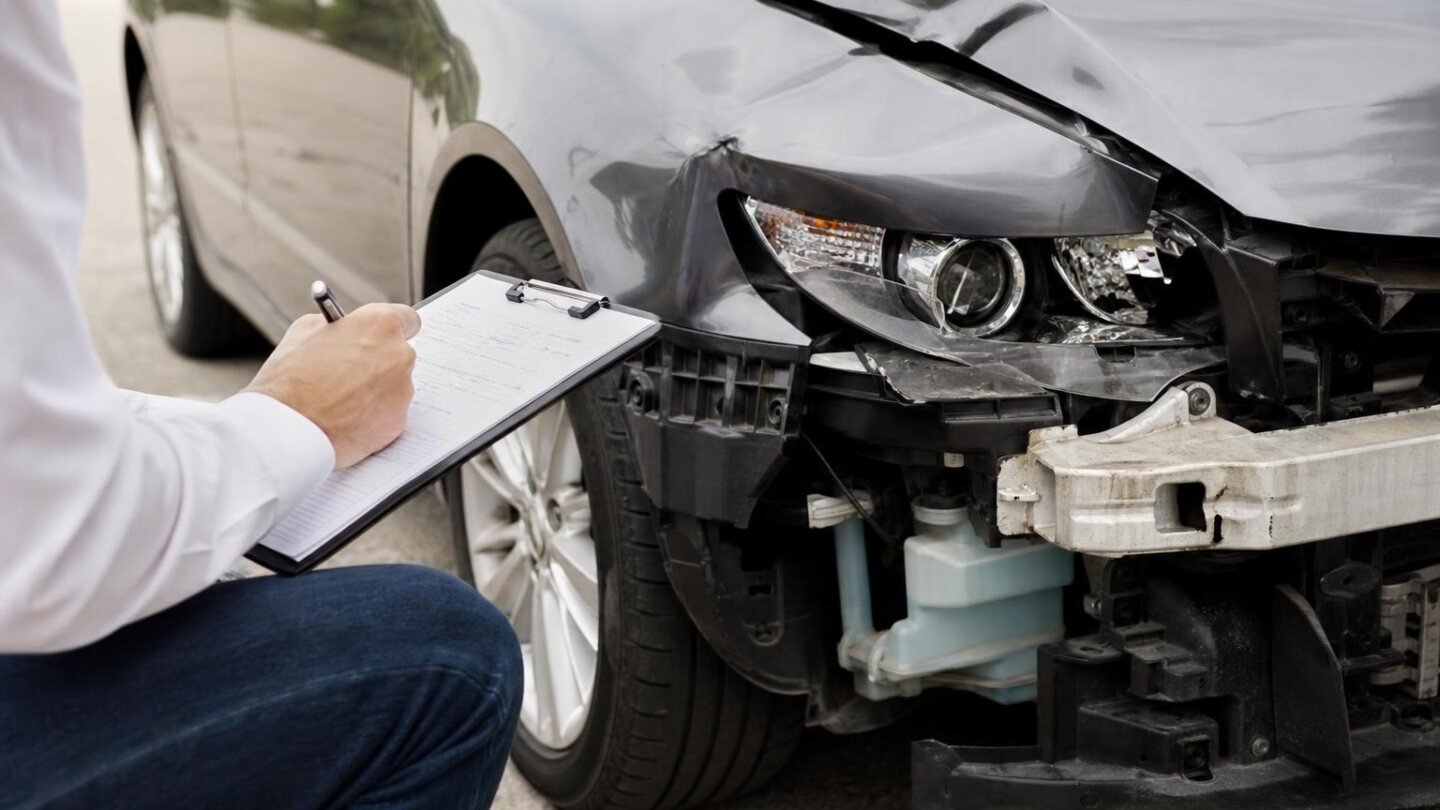
Para entender cómo saber si un auto fue pérdida total, necesitas reunir dos clases de evidencia: antecedentes sobre lo ocurrido y una evaluación del vehículo que estás considerando comprar. La consulta de remates ayuda a detectar ciertos antecedentes del sector asegurador; la inspección permite examinar su condición actual. Ninguna de las dos responde por sí sola todas las preguntas.
El punto más importante es interpretar correctamente el resultado. Un vehículo asociado a un robo no tiene necesariamente la misma historia que otro cuya reparación motivó una pérdida total asimilada. Tampoco una pérdida convenida permite asumir que el daño fue menor. Antes de decidir, hay que establecer qué ocurrió y qué se puede comprobar.
¿Qué puedes averiguar con la patente y qué queda fuera?
La consulta de vehículos rematados de la Asociación de Aseguradores de Chile, conocida como AACH, permite revisar antecedentes aportados por aseguradoras dentro del alcance y las condiciones de esa herramienta. Sirve para averiguar si existe un registro de remate, pero no equivale a un historial completo de accidentes.
Solicita la patente antes de avanzar con la compra y comprueba que corresponda al vehículo ofrecido. Al consultar, revisa las condiciones de cobertura del registro y conserva el resultado. Si aparece información, úsala como punto de partida para pedir una explicación respaldada, no como un diagnóstico automático de daños.
Una consulta sin antecedentes tampoco acredita que el auto nunca haya sufrido un golpe importante. Un vehículo sin seguro puede haber tenido un siniestro y una reparación sin figurar en este tipo de registro. La diferencia entre «no aparece» y «nunca ocurrió» es fundamental.
Robo, pérdida convenida y asimilada: ¿qué describe cada término?
Estas expresiones no funcionan como una escala simple de menor a mayor daño. El robo describe un hecho que puede activar una cobertura; la pérdida convenida y la asimilada se relacionan con la forma de resolver una pérdida dentro del seguro. Conviene mantener esa distinción al leer los antecedentes.
Pérdida relacionada con un robo
Las pólizas pueden contemplar el tratamiento de un robo como pérdida total cuando se cumplen sus condiciones. Eso no permite concluir, por sí solo, que hubo un choque ni establecer el estado de un vehículo posteriormente recuperado.
Si el auto ofrecido tiene ese antecedente, pide aclarar la secuencia: qué ocurrió, si fue recuperado y qué información existe sobre su condición posterior. La palabra «robo» no reemplaza la evaluación del vehículo que tienes delante.
Pérdida total convenida
Una póliza depositada en la Comisión para el Mercado Financiero contempla la pérdida convenida como un acuerdo para tratar como total una pérdida que no reúne las condiciones de pérdida total real. Por eso, esta clasificación puede responder a un acuerdo entre asegurado y aseguradora.
No sería correcto traducirla como «auto sin daños» o «choque leve». Para conocer el daño concreto necesitas los antecedentes del siniestro y de la reparación, además de revisar el auto.
Pérdida total asimilada
El Código de Comercio contempla esta figura a partir de criterios relativos a la pérdida y los gastos asociados. Su interpretación debe considerar los antecedentes del caso y las condiciones aplicables del seguro.
Puede ser relevante investigar daños importantes, pero la etiqueta no demuestra por sí sola que hubo airbags activados o daño estructural. Esos son aspectos que se deben comprobar, no conclusiones que puedan obtenerse únicamente del nombre de la pérdida.
¿Qué pedir cuando aparece un antecedente de remate?
El objetivo no es acumular papeles, sino conectar el registro con una historia verificable. Pide al vendedor los respaldos disponibles que permitan identificar el siniestro, entender cómo se resolvió y conocer las intervenciones posteriores.
- Antecedentes del siniestro: información que explique el motivo de la pérdida y vincule el hecho con el vehículo.
- Resolución del seguro: documentos que aclaren la clasificación utilizada, cuando estén disponibles.
- Evaluación de daños: presupuestos, informes o fotografías previas a la reparación, si existen.
- Respaldo de los trabajos: detalle de las reparaciones y piezas intervenidas, cuando corresponda.
No todos los vendedores tendrán el mismo nivel de documentación. Esa diferencia importa: si sólo existe una explicación verbal, habrá menos elementos para contrastar. Reconoce expresamente qué parte de la historia sigue sin respaldo.
¿Cómo contrastar la explicación del vendedor con los antecedentes?
Ordena la información en tres momentos: el hecho que originó la pérdida, su resolución y la condición posterior del vehículo. Así puedes detectar si la explicación responde realmente al antecedente encontrado o si sólo describe cómo se ve el auto hoy.
Por ejemplo, decir que la pérdida fue convenida explica una clasificación, pero no identifica las piezas afectadas. Del mismo modo, señalar que hubo un robo no aclara qué ocurrió durante ese episodio ni qué se revisó después de la recuperación.
Busca coherencia entre el relato y los respaldos disponibles. Si un documento menciona una reparación que el vendedor desconoce, o la explicación cambia al mostrarle el resultado de la consulta, deja esa discrepancia pendiente de aclaración antes de comprometer dinero.
¿Qué debe aportar la inspección cuando ya conoces el siniestro?
Entrega los antecedentes al profesional antes de la evaluación. Saber qué se informó permite orientar la revisión hacia las zonas y sistemas relacionados con el hecho, sin limitarla únicamente a ellos.
Si existen indicios de un impacto importante, solicita atención a la carrocería, la estructura y los sistemas de seguridad. Antes de contratar, confirma qué puede revisar el servicio y cómo informará sus hallazgos. No des por incluido un procedimiento sólo porque el servicio se llame inspección precompra.
También pide distinguir entre lo observado, lo respaldado documentalmente y lo que no pudo verificarse. Una evaluación útil no debería presentar como certeza aquello que quedó fuera de su alcance. Su función es aportar evidencia sobre el estado actual, no reconstruir automáticamente toda la historia del vehículo.
¿Qué cambia si el auto no estaba asegurado?
La ausencia de seguro limita lo que puedes encontrar en registros vinculados a aseguradoras. Un daño relevante puede haber sido reparado directamente por el propietario, sin una declaración de pérdida total dentro de una póliza.
En ese escenario, no tiene sentido insistir sólo en buscar la etiqueta «pérdida total». La pregunta útil es si existen señales o antecedentes de un siniestro importante y qué se puede establecer sobre la reparación. Solicita los respaldos disponibles y mantén la inspección como parte central de la evaluación.
Incluso si desconoces si el vehículo estuvo asegurado, conserva este criterio: la falta de registro no descarta daños anteriores. Evita convertir una consulta negativa en una garantía de ausencia de accidentes.
¿Cuándo conviene dejar la compra en pausa?
Pausa la decisión cuando aparece un antecedente cuyo motivo nadie puede explicar, cuando los respaldos contradicen el relato o cuando queda pendiente evaluar una zona relacionada con el siniestro. No es necesario afirmar que el auto está mal para reconocer que falta información relevante.
La dificultad aumenta si no te permiten consultar la patente o realizar una inspección independiente. En esas condiciones pierdes vías importantes para contrastar lo ofrecido. No reemplaces esas comprobaciones por una rebaja de precio: un descuento no resuelve la incertidumbre sobre lo ocurrido.
Decide según lo comprobable, no sólo según la etiqueta
Un antecedente de pérdida total exige entender el caso, no aplicar una respuesta automática. La decisión de compra debe considerar qué ocurrió, cómo se intervino el vehículo y cuáles son los límites de la evaluación actual.
Si la información disponible no permite valorar una reparación relevante, lo prudente es detener la compra hasta aclararla o elegir otra alternativa. El resultado más útil de esta revisión no siempre será confirmar o descartar una pérdida total: también puede ser reconocer, a tiempo, que no hay evidencia suficiente para comprar ese auto con una decisión informada.
Robo, pérdida convenida y pérdida asimilada describen aspectos distintos del antecedente. Ninguna de esas expresiones permite deducir, por sí sola, qué componentes se dañaron o cómo quedaron reparados.
Preguntas frecuentes
¿Un auto rematado necesariamente tuvo un choque grave?+
No. El antecedente de remate no identifica por sí solo un choque ni su gravedad. Debes aclarar el motivo de la pérdida y revisar los respaldos del caso antes de sacar conclusiones sobre los daños.
¿Puedo confirmar una pérdida total sólo mirando el auto?+
La apariencia no permite confirmar la clasificación que utilizó una aseguradora. Una inspección puede aportar hallazgos sobre daños o reparaciones, pero para conocer la resolución del seguro necesitas antecedentes documentales.
¿La pérdida total convenida asegura que el vehículo tuvo daños menores?+
No. Describe un acuerdo para tratar una pérdida como total bajo determinadas condiciones. No certifica la gravedad del daño ni la calidad de una reparación posterior.
¿Qué hago si el vendedor no tiene fotografías anteriores a la reparación?+
Solicita otros respaldos disponibles, como evaluaciones de daños o detalle de los trabajos. Informa esa ausencia al inspector y considera qué aspectos de la historia no se podrán contrastar; no des por demostrado lo que falta.
¿Un choque de un vehículo sin seguro puede quedar fuera de la consulta de remates?+
Sí. Una consulta basada en antecedentes de aseguradoras no es un registro universal de accidentes. Por eso, un resultado sin antecedentes no sustituye la inspección ni descarta una reparación importante.
Fuentes oficiales utilizadas
- Código de Comercio, artículo 513official
Lleva el antecedente a la evaluación del auto
Antes de comprar, reúne el resultado de la consulta y los respaldos del siniestro. Consulta con PreCompraUsados el alcance de una inspección para evaluar el vehículo y distinguir los hallazgos de las dudas pendientes.
Artículos relacionados
Cómo saber si un auto tiene el kilometraje adulterado: registros, escáner y desgaste
El desgaste no permite calcular los kilómetros de un auto. Su utilidad está en detectar señales que conviene…
Mi criterio al comprar un usado con garantía: primero revisar, después confiar
Valoro que una automotora ofrezca respaldo después de vender un usado. Pero mi recomendación es revisar sus condiciones…